


Categoría: Jurídico y litigio fiscal · Tiempo de lectura aproximado: 4 min
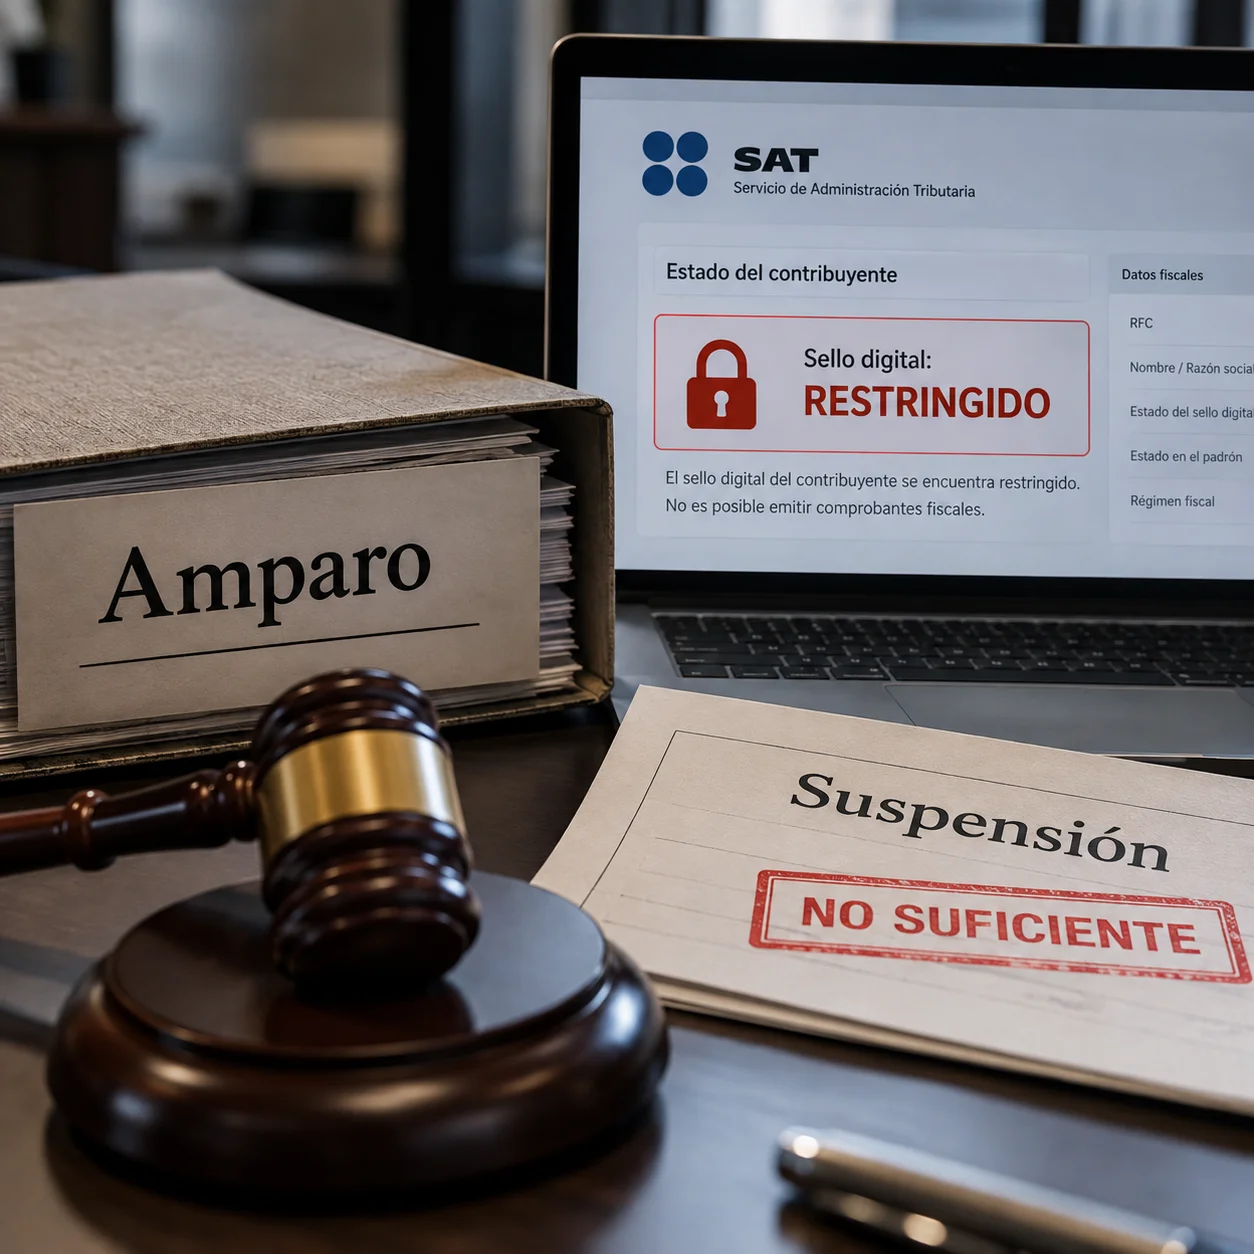
Imagina abrir tu sistema de facturación un lunes y descubrir que el SAT restringió tu certificado de sello digital. Sin CFDI no hay cobranza, y la Suprema Corte acaba de cerrar una de las vías que muchos usaban para reaccionar con rapidez.
Qué resolvió la Segunda Sala
La Segunda Sala de la SCJN determinó que la restricción temporal del certificado de sello digital, prevista en el artículo 49 Bis del Código Fiscal de la Federación, prevalece por interés público y orden público frente al interés particular. La consecuencia práctica es directa: un juez de amparo no debe conceder suspensión provisional para reactivar el sello mientras avanza el procedimiento.
El criterio unifica la jurisprudencia a nivel nacional y refuerza las facultades del SAT en auditoría, sobre todo cuando investiga operaciones simuladas o evasión. Aplica a sociedades mercantiles, profesionistas y personas físicas en regímenes simplificados, y alcanza también a quienes reciben facturas de un proveedor cuyo sello fue suspendido.
De la vía rápida a la prueba documental
Si el amparo con suspensión deja de ser la salida inmediata, el contribuyente debe acudir directamente al SAT y acreditar con evidencia que sus operaciones son reales para solicitar que le devuelvan el sello. Esa evidencia es lo que en la práctica se conoce como materialidad: contratos, entregables, comunicaciones, pagos, bitácoras y cualquier soporte que muestre que el servicio o el bien existió.
La decisión se suma a una línea reciente de la Corte. En mayo de 2026 resolvió que los contribuyentes pueden cancelar facturas aunque haya vencido el plazo, al considerar que la restricción temporal violaba la seguridad jurídica. Hoy el mensaje es otro: ante un posible esquema de evasión, el interés público pesa más. Y el Paquete Económico 2027 propone ampliar justamente el alcance del artículo 49 Bis.
Qué hacer antes de que llegue la restricción
Para fiscalistas y contadores, la lección es preventiva. Conviene integrar un expediente de materialidad por cliente y por operación relevante, validar proveedores contra las listas del SAT y documentar la razón de negocios de cada gasto significativo. Para directores financieros y empresarios, una restricción de sello significa detener facturación y cobranza mientras se resuelve, así que el costo no es solo jurídico, también es de flujo de efectivo.
Si el SAT apagara hoy tu sello, ¿podrías demostrar mañana que tus operaciones son reales? Cuéntanos en los comentarios cómo documentas la materialidad en tu despacho o empresa, comparte esta entrada con tu equipo legal y suscríbete al newsletter de IDET Consilium para seguir los criterios que cambian las reglas del juego.