


Categoría: Fiscal · Tiempo de lectura aproximado: 4 min
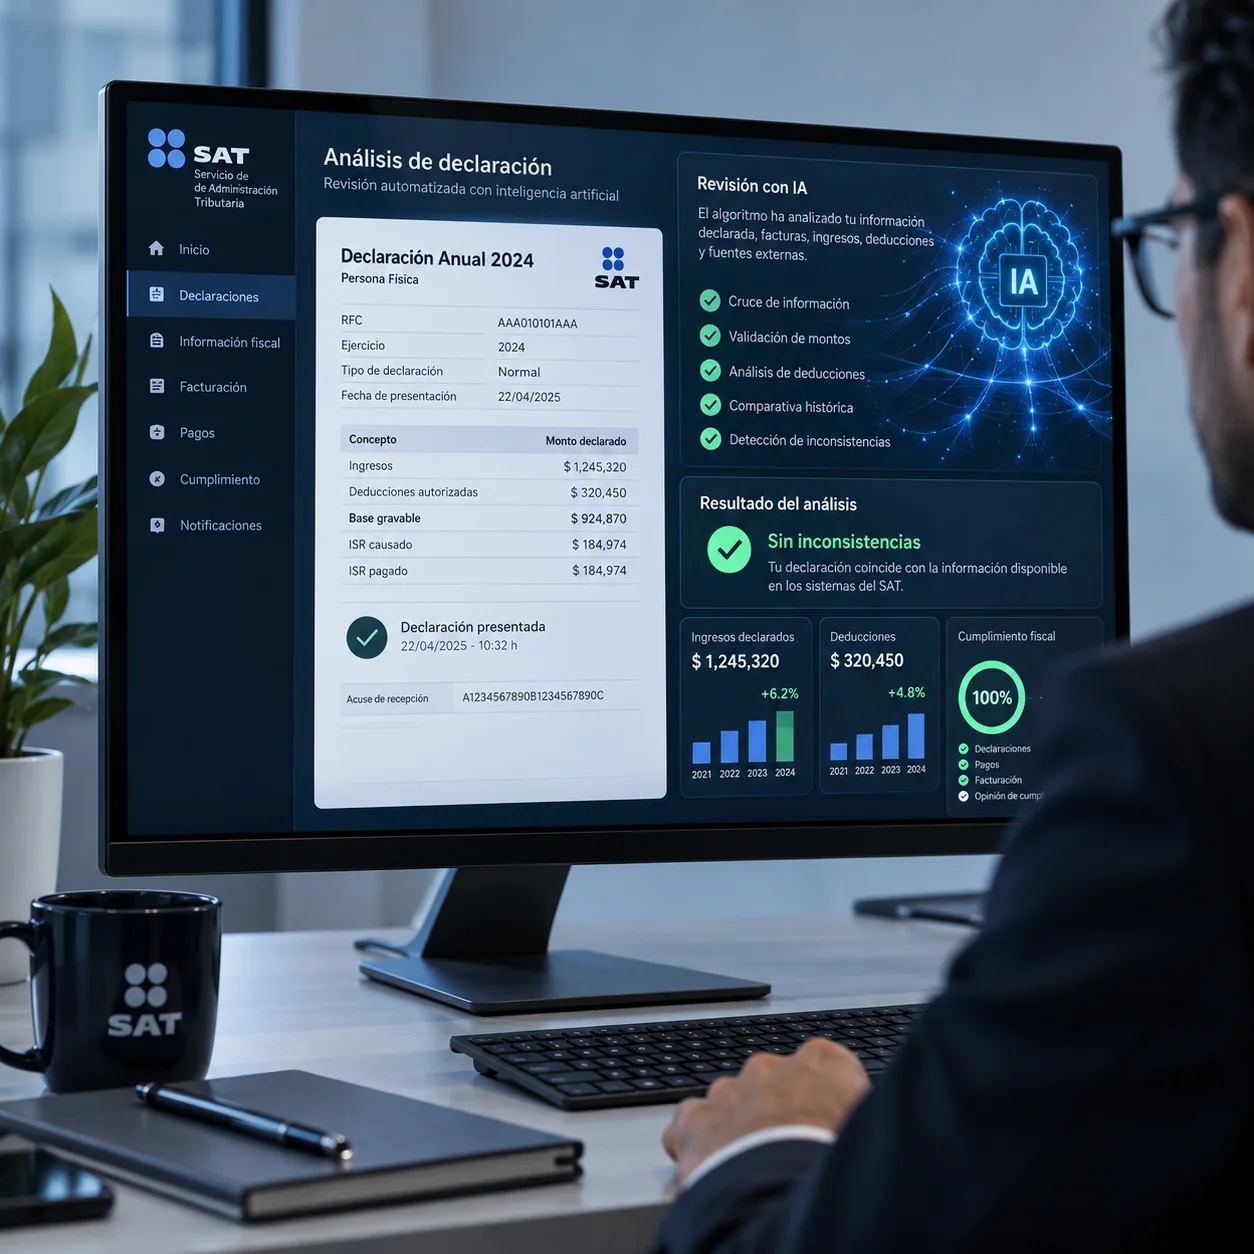
El Paquete Económico 2027 llega sin impuestos nuevos, pero con algo que puede pesar más: un SAT autorizado a revisar tu contabilidad con inteligencia artificial. La Comisión de Hacienda de la Cámara de Diputados ya trabaja en sesión permanente y busca aprobar la Ley de Ingresos antes del 15 de octubre.
Qué cambia en la fiscalización electrónica
La Secretaría de Hacienda presentó el 8 de septiembre sus reformas al Código Fiscal de la Federación. La propuesta da al SAT facultad explícita para usar sistemas automatizados de análisis de datos en las revisiones electrónicas: cruces masivos entre CFDI, nómina timbrada, información bancaria y operaciones relevantes. En la práctica, la fiscalización con IA deja de ser una herramienta interna y pasa a tener respaldo legal.
La Comisión, presidida por Carol Antonio Altamirano, citará a funcionarios de Hacienda, del SAT y de la Procuraduría de la Defensa del Contribuyente, y escuchará a los sectores social y privado. La fecha clave: la aprobación de la Ley de Ingresos antes del 15 de octubre, con vigencia propuesta desde el 1 de enero de 2027.
Conviene recordar que se trata de una propuesta: el Congreso puede modificar, acotar o rechazar partes del paquete. Aun así, la dirección es clara. La autoridad apuesta por tecnología y datos cruzados en lugar de nuevas cargas impositivas, y eso obliga a despachos y áreas de finanzas a tratar la calidad de la información como un activo fiscal.
Cerco anti-EFOS y más transparencia
El paquete aprieta varias tuercas a la vez. La cancelación de CFDI quedaría limitada al mes de emisión. El artículo 49 Bis se ampliaría a contribuyentes con proveedores históricos en la lista 69-B del SAT. Los proveedores autorizados de certificación deberían reportar en tiempo real. Y la obligación de identificar al beneficiario controlador se extendería a fideicomisos y asociaciones en participación, con multas mayores y compartición internacional de información. Además, los catálogos de contabilidad electrónica crecerían para detectar gastos sin soporte de CFDI.
Estas medidas se refuerzan entre sí. Limitar la cancelación al mes de emisión reduce el margen para corregir facturas después de que el SAT detecta una inconsistencia, y la lectura automatizada facilita identificar patrones: proveedores recurrentes, montos atípicos, nómina que no concilia con otras fuentes o gastos sin CFDI. Quien hoy corrige errores de facturación al cierre del ejercicio tendrá que hacerlo cada mes, con procesos de cierre más disciplinados.
Qué significa para ti
Si eres contador o fiscalista, la pregunta ya no es si tu cliente cumple, sino si sus datos se leen limpios cuando una máquina los cruce. Cancelar facturas fuera del mes, mantener proveedores dudosos o dejar sin conciliar la nómina serán puntos de riesgo más visibles. Para directores financieros y empresarios, la ventaja competitiva estará en una contabilidad ordenada, documentada y consistente entre bancos, nómina y facturación.
El debate en el Congreso apenas empieza, y todavía puede cambiar el alcance de estas medidas. ¿Está tu empresa lista para una revisión automatizada? Cuéntanos en los comentarios cuál de estos cambios te preocupa más, comparte esta entrada con tu equipo y suscríbete al newsletter de IDET Consilium para seguir cada ajuste del Paquete Económico 2027.