


Categoría: Finanzas Tiempo de lectura aproximado: 5 min
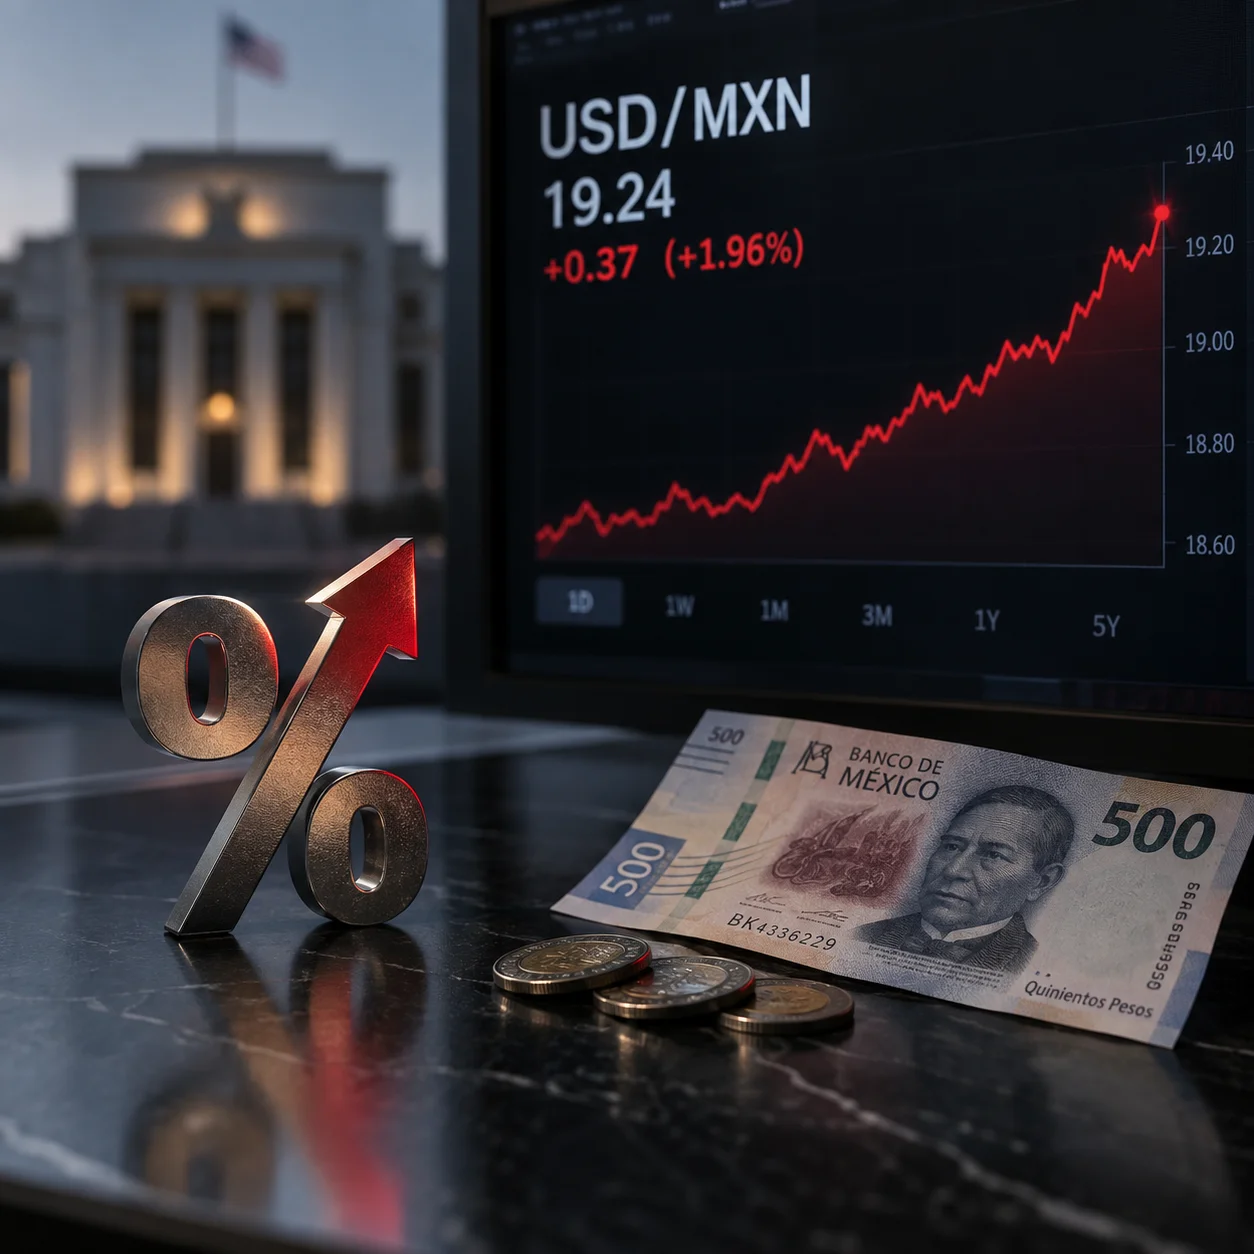
El 16 de septiembre pasó algo que no ocurría desde julio de 2023: la Reserva Federal de Estados Unidos subió su tasa de referencia. No fue un ajuste menor ni una sorpresa aislada: fue el primer movimiento de un ciclo que, según sus propios integrantes, apenas comienza.
Un giro que nadie tenía en el radar
La Fed, encabezada por Kevin Warsh, incrementó su tasa 25 puntos base, llevándola al rango de 3.75%-4.00%. El contexto no es menor: la tensión geopolítica entre Estados Unidos e Irán empujó al petróleo cerca de los 100 dólares por barril, complicando el combate a la inflación justo cuando el banco central estadounidense creía tener el terreno controlado. Dieciséis de los dieciocho integrantes del Comité Federal de Mercado Abierto proyectan al menos un alza adicional antes de que termine 2026, lo que los analistas ya leen como el arranque de un ciclo restrictivo y no como un ajuste puntual.
Para México, el efecto fue inmediato: el peso se depreció y llegó a cotizar por encima de 17.20 unidades por dólar. La razón es técnica pero su efecto es muy concreto: cuando la tasa de Estados Unidos sube y la de Banxico se mantiene, el diferencial entre ambas se estrecha, y ese diferencial es precisamente lo que hace atractivo mantener inversiones en pesos frente al dólar.
Lo que está en juego para las empresas mexicanas
Una encuesta de Citi entre 37 analistas encontró que 25 de ellos esperan que Banxico mantenga su tasa en 6.50% hasta finales de 2027, es decir, que no habrá un recorte que compense la presión de la Fed en el corto plazo. Eso deja a las empresas mexicanas con deuda en dólares, coberturas cambiarias activas o planes de inversión en moneda extranjera en una posición que merece revisión inmediata.
El bono mexicano a 10 años ronda el 9.27%, y ese nivel empieza a competir de manera distinta contra los bonos del Tesoro estadounidense, ahora más atractivos tras el alza. Para los directores financieros, esto no es solo un dato de mercado: es una señal de que el financiamiento externo podría encarecerse y de que el llamado «carry trade» —la estrategia que aprovechaba tasas mexicanas más altas— pierde parte de su atractivo.
Qué revisar antes de que termine el trimestre
Las empresas exportadoras e importadoras deben ajustar sus presupuestos cambiarios pensando en un peso potencialmente más débil durante el resto del año. Quienes tienen deuda en dólares deben calcular el costo real de esa exposición bajo el nuevo escenario de tasas, y quienes están evaluando financiamiento externo deben apresurar decisiones antes de que un eventual segundo aumento de la Fed encarezca aún más el crédito.
El mensaje de fondo es que la pausa de tres años terminó y el mercado cambiario mexicano entra en una fase distinta, con menos margen de maniobra que en los meses recientes.
¿Ya revisaste cómo te afecta este nuevo escenario de tasas? Es momento de sentarte con tu equipo financiero antes de que llegue la siguiente decisión de la Fed. Suscríbete al newsletter de IDET Consilium para seguir de cerca cómo evoluciona este ciclo y su impacto en México.